2026年9月30日、モーター大手のニデック(6594)から、延期されていた2026年3月期の決算が発表されました。
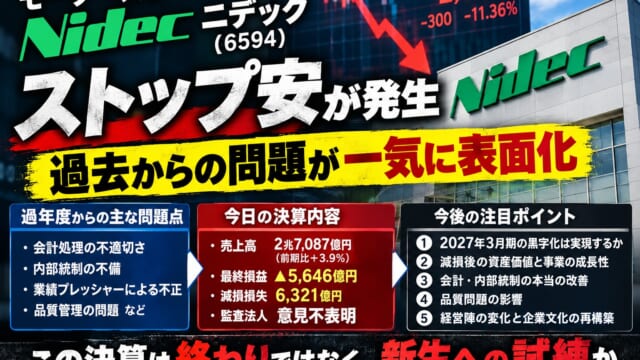
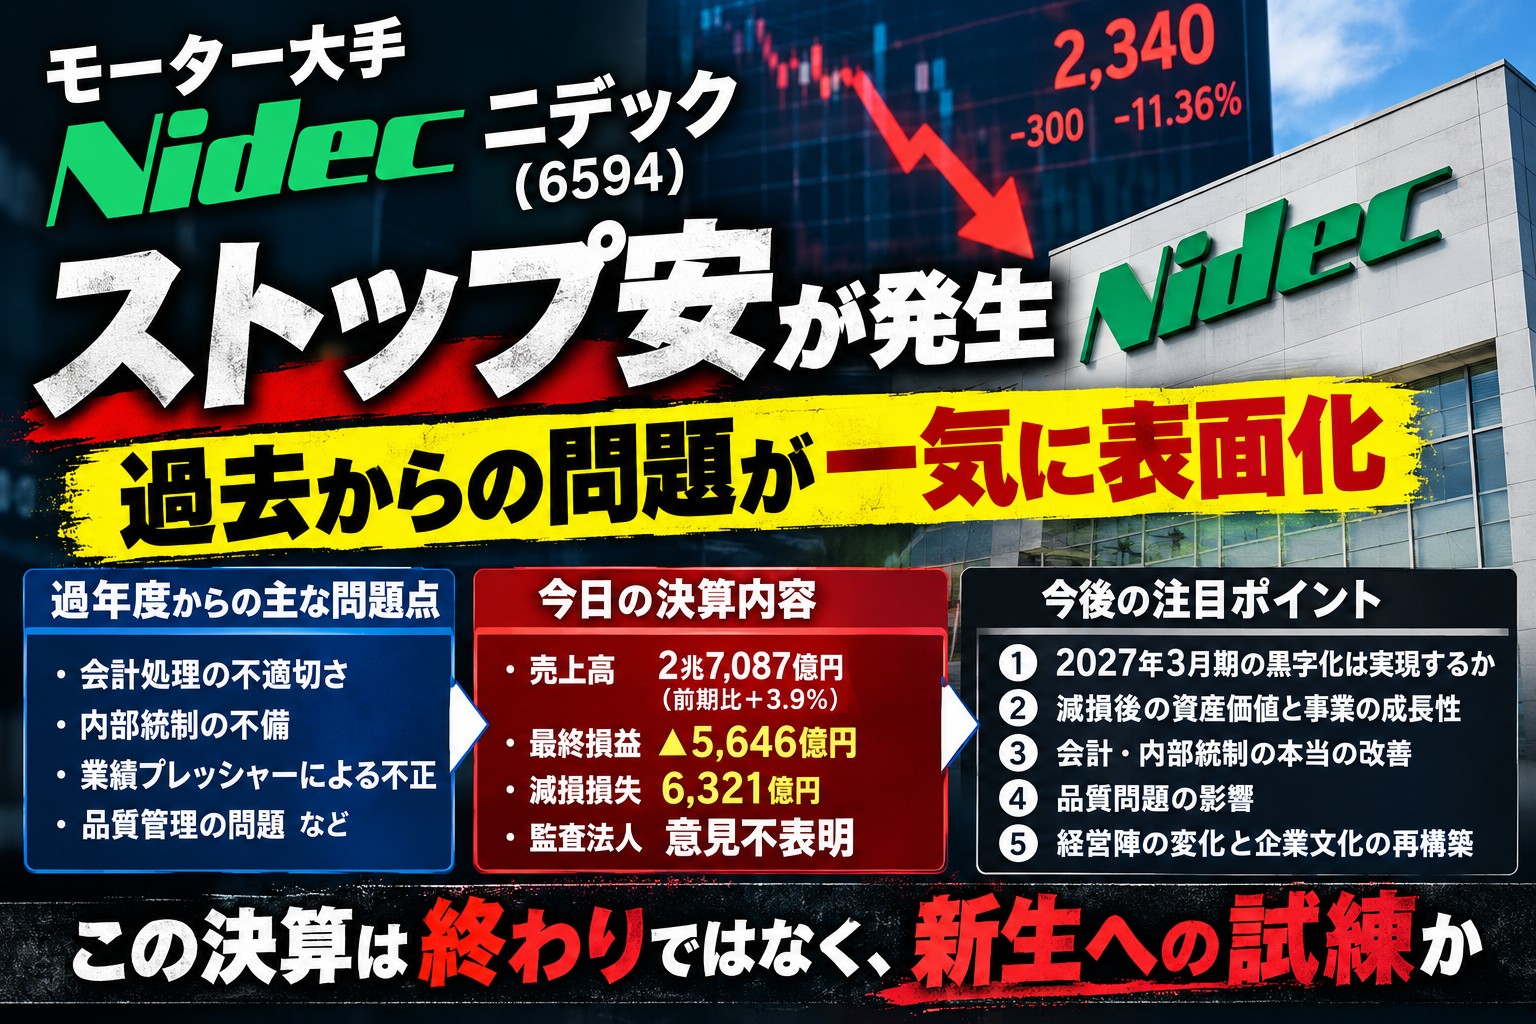
今回の決算で明らかになったのは、6321億円規模の巨額減損損失と、5646億円という過去最大の最終赤字です。
さらに監査法人は、十分かつ適切な監査証拠を入手できなかったとして、2026年3月期の連結財務諸表について「意見不表明」としました。
一方、売上高そのものは前期比3.9%増の2兆7087億円となっています。
つまり今回のニデックは、
「本業の売上が急激に消滅した会社」ではなく、「過年度から積み重なった会計・品質・経営管理上の問題によって、巨額の損失処理を迫られた会社」
という点が重要です。
■ 9月30日の決算――6321億円の減損
今回発表された2026年3月期の連結決算は以下の通りです。
| 項目 | 2026年3月期 |
|---|---|
| 売上高 | 2兆7,087億円 |
| 前期比 | +3.9% |
| 最終損益 | ▲5,646億円 |
| 減損損失 | 6,321億円 |
| 前期最終損益 | +846億円 |
売上高はむしろ増加しています。
しかし、非金融資産について6321億円の減損損失を計上したことで、最終損益は5646億円の赤字となりました。
これは通常の景気悪化による赤字とは意味が違います。
過去に買収した事業や保有する資産について、将来の収益力を見直した結果、「帳簿上の価値を維持できない」と判断され、大規模な減損処理を行ったものです。
■ なぜここまで巨額の減損になったのか
ここが今回の決算を見るうえで最も重要なポイントです。
ニデックでは2025年以降、グループ会社を中心に不適切な会計処理が問題となりました。
第三者委員会の調査では、
・資産性に疑義のある棚卸資産について評価損計上を回避
・固定資産の減損処理を不適切に回避
・本来費用にすべき人件費を資産計上
・補助金などの収益認識の問題
・不良債権に対する貸倒引当金の過少計上
など、複数の問題が確認されています。
つまり、過去の決算で本来なら利益を押し下げるべき費用や損失が、適切なタイミングで処理されていなかったケースが複数存在していました。
第三者委員会の調査による過年度の訂正などの影響は、2025年度第1四半期末の連結純資産で約1607億円とされています。
■ 背景にあった「過度な業績プレッシャー」
今回の問題は、単純な経理ミスだけではありません。
東京証券取引所は2026年4月、ニデックに対して9120万円の上場契約違約金を徴収しました。
その理由として、第三者委員会の調査から、過度な業績プレッシャーを主な原因として、複数の拠点で多数の会計不正が行われていたことなどが認められたとしています。
東証の公表資料では、
「短期的な利益最優先の意識」
「目標未達を許容しない企業風土」
「コンプライアンスが軽視されていた」
といった問題が指摘されています。
また、監査等委員会や内部監査、内部通報などのけん制機能にも問題があったとされています。
これは投資家にとって非常に重要な問題です。
企業の利益が一時的に落ちることよりも、
「その利益数字をどこまで信用できるのか」
という問題の方が深刻だからです。
■ さらに発覚した「品質問題」
ニデックを取り巻く問題は会計だけではありません。
2026年には品質管理についても調査が行われました。
ニデック自身の公表によれば、2026年9月4日に公表された調査委員会の調査で、グループ全体で844件の品質不適切行為が認定されています。
具体的には、
・顧客の確認を受けない部材変更
・工程変更
・設計変更
・試験・検査データの不適切な取り扱い
・生産地に関する不適切な表示
などが確認されています。
ただし、ニデックは2026年5月時点で、直ちに製品機能・安全性に影響する事象は確認されていないと説明しています。
したがって、
「844件=844件すべてが重大な製品事故」という意味ではありません。
ここは区別して考える必要があります。
■ 実は「過年度」にも問題があった
ニデックの問題は2025年に突然始まったわけではありません。
2024年には、子会社における連結決算処理について、売上高が過大計上されていたことが判明。
ニデックは2023年3月期・2024年3月期について、財務報告プロセスの内部統制上、「開示すべき重要な不備」に該当すると判断しました。
さらに2024年3月期の有価証券報告書などにも訂正が行われています。
つまり今回の問題を考える場合、
2024年以前から存在した内部統制上の問題
↓
2025年に会計処理の問題がさらに拡大
↓
第三者委員会による調査
↓
過年度決算の訂正
↓
品質問題も発覚
↓
今回の巨額減損
という流れで見る必要があります。
■ そして今回の最大の問題「監査法人の意見不表明」
今回の決算で、投資家が特に注目すべきなのがここです。
ニデックが提出した2026年3月期の有価証券報告書について、監査法人は**「意見不表明」**としました。
これは「決算は正しい」と監査法人が認めたわけでも、「決算は間違っている」と断定したわけでもありません。
監査意見を形成するための十分かつ適切な監査証拠を入手できなかったため、意見を表明できなかったというものです。
今回のニデックでは、会計不正や過年度決算への影響が広範囲に及んでおり、決算の信頼性を確認するための監査にも大きな負担が生じています。
投資家にとっては、単純な「PERが何倍だから割安」という分析が難しい局面です。
■ では、今回の決算は「本業も崩壊した」のか?
ここは冷静に数字を見る必要があります。
2026年3月期の売上高は、
2兆7087億円
前期比+3.9%
でした。
また会社が公表した2027年3月期の業績予想は、
売上高:2兆8000億円
最終利益:1000億円
となっています。
つまり会社側は、2027年3月期には黒字回復を計画しています。
今回の5646億円赤字の大部分は、6321億円という巨額の減損損失の影響を受けています。
そのため、
「5646億円の赤字=来期も毎年5000億円以上の赤字になる」
という意味ではありません。
一方で、減損は単なる帳簿上の数字だから無視してよい、という話でもありません。
減損が発生したということは、少なくとも会社が過去に想定していた資産・事業の収益力について、現在の評価が大きく低下したことを意味します。
■ 投資家が今後確認すべき5つのポイント
今回の決算を受け、ニデックを見るうえで重要なのは「株価が下がったから割安」という単純な判断ではありません。
① 2027年3月期の黒字化は実現するのか
会社予想は最終利益1000億円。
この利益が実際に達成されるかが重要になります。
② 巨額減損後の資産価値
6321億円という巨額減損を行った後、どの程度の資産・事業が残り、どの事業が成長を担うのかを見る必要があります。
③ 会計・内部統制は本当に改善したのか
これは数字だけでは判断できません。
監査法人による監査意見や、東証の特別注意銘柄に関する今後の動きも重要です。
ニデックは2025年10月に東証から「特別注意銘柄」の指定を受けています。
④ 品質問題が今後の受注に与える影響
品質問題については844件が認定されています。
今後、顧客との関係や受注、追加コストなどにどのような影響が出るのかを確認する必要があります。
⑤ 経営陣が変わった後の会社運営
今回の危機では経営体制そのものにも大きな変化が起きています。
過去の企業文化や内部統制を本当に変えられるのか。
これは今後数年かけて確認する必要があるでしょう。
■ まとめ――今回のストップ安をどう見るか
ニデックの今回の問題を一言で表すなら、
「業績悪化だけではなく、過去の会計・品質・ガバナンス問題が同時に表面化した」
ということになります。
売上高は2兆7087億円と増収でした。
しかし、
6321億円の減損損失
↓
5646億円の最終赤字
↓
監査法人の意見不表明
という非常に大きな決算となりました。
さらに過年度には会計処理の問題、2026年には品質面で844件の不適切行為が認定されています。
一方で、売上規模そのものは依然として大きく、会社は2027年3月期に売上高2兆8000億円、最終利益1000億円を予想しています。
したがって今後のニデックを見るうえでは、
「ストップ安になったから危険」
あるいは、
「大きく下がったから割安」
と単純化するのではなく、
①過去の会計問題の完全な整理
②監査体制・内部統制の回復
③品質問題の収束
④事業そのものの収益力
⑤2027年3月期の黒字化の実現
を一つずつ確認していく必要があります。
今回の決算は、ニデックにとって「過去の問題を数字上で一気に処理した決算」であると同時に、ここから本当に「新生ニデック」を作れるのかが問われる決算ともいえます。
※本記事は公開資料・報道を基に事実関係を整理したものであり、特定銘柄の売買を推奨するものではありません。
コメント